ERP Manufaktur
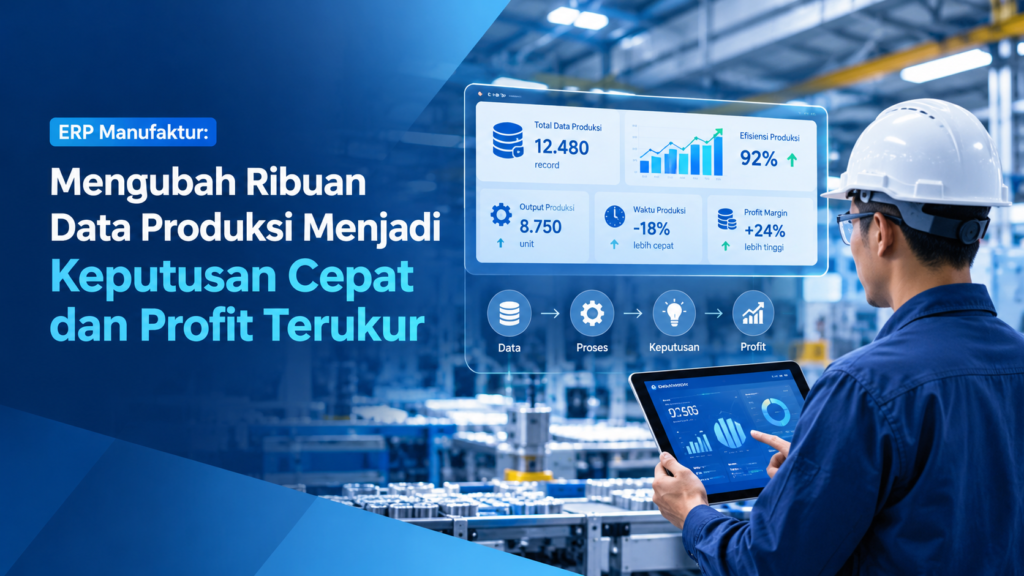
Mengubah Ribuan Data Produksi Menjadi Keputusan Cepat dan Profit Terukur
ERP Manufacturing: Mengubah Data Produksi Menjadi Profit Intelligence bagi Perusahaan Manufaktur
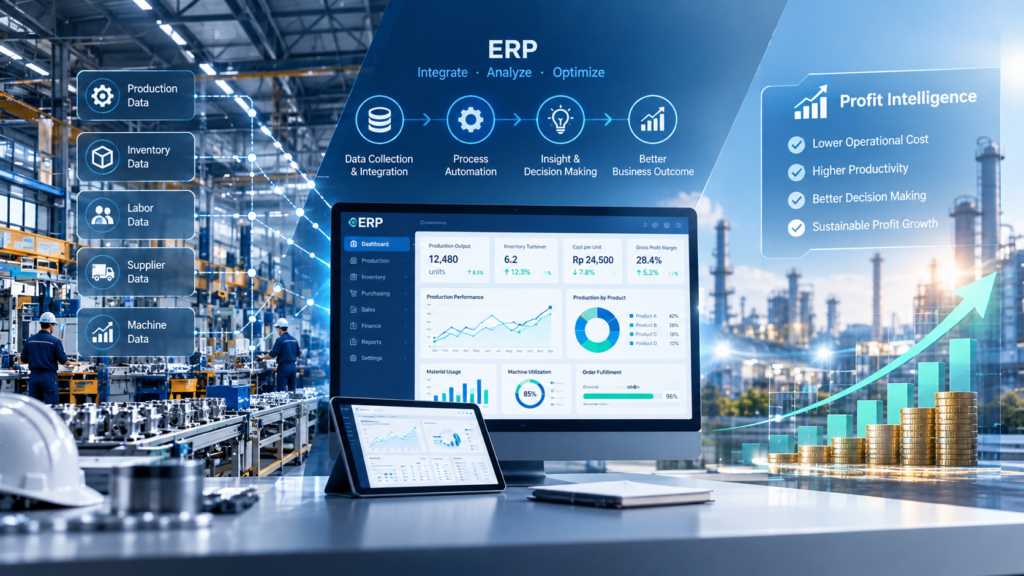
Banyak data, tetapi sedikit insight — inilah tantangan terbesar manufaktur modern. Pelajari bagaimana ERP Manufacturing dan manufacturing dashboard dapat mengubah data produksi menjadi profit intelligence bersama Turedo Consulting.
Inventory Tidak Terkendali Dapat Menjadi Profit Killer
Bisnis terlihat berkembang, tetapi sebagian cash perusahaan sebenarnya sedang terkunci dalam inventory yang tidak produktif.
Dari Resiko Menjadi Cash Acceleration Engine
Working Capital & Cash Optimization Profit Tinggi Tetapi Cash Kosong: Mengubah Piutang/Account Receivable dari Risiko Menjadi Cash Acceleration Engine Banyak perusahaan terlihat profitable di laporan keuangan, tetapi tetap menghadapi tekanan likuiditas karena cash masih tertahan dalam Account Receivable. ● Account Receivable ● Working Capital ● Turedo Consulting Account Receivable yang seharusnya menjadi aset produktif dapat berubah menjadi beban tersembunyi jika tidak dikelola dengan disiplin. Banyak perusahaan merayakan pertumbuhan revenue. Angka penjualan meningkat. Margin terlihat sehat. Laporan laba rugi menunjukkan profit yang positif. Namun, satu pertanyaan penting sering terlupakan oleh Board of Directors dan CFO: “Kapan revenue tersebut benar-benar berubah menjadi cash?” Karena dalam dunia bisnis, revenue bukanlah akhir perjalanan. Revenue hanyalah awal dari perjalanan menuju cash. Perusahaan dapat terlihat profitable di laporan keuangan, tetapi tetap menghadapi tekanan likuiditas karena cash masih tertahan dalam Account Receivable. Piutang yang seharusnya menjadi aset produktif dapat berubah menjadi beban tersembunyi. Inilah alasan mengapa banyak perusahaan mengalami fenomena: profit tinggi tetapi cash kosong. Masalahnya bukan selalu kurangnya penjualan. Masalahnya adalah kemampuan perusahaan mengubah penjualan menjadi uang yang benar-benar tersedia untuk operasional dan pertumbuhan. Revenue menciptakan peluang. Profit menunjukkan kinerja. Namun cash menentukan keberlangsungan bisnis. Perusahaan yang mampu mengelola Account Receivable dengan baik memiliki kemampuan lebih besar untuk mempercepat pertumbuhan, mengurangi kebutuhan pendanaan eksternal, meningkatkan fleksibilitas bisnis, dan memperkuat daya tahan perusahaan. Profit Is Not Cash: Mengapa Perusahaan Profitable Bisa Mengalami Krisis Cash? Dalam akuntansi berbasis akrual, pendapatan dapat diakui ketika transaksi terjadi meskipun pembayaran belum diterima. Artinya: sales sudah tercatat, profit sudah terlihat, namun uang belum masuk ke rekening perusahaan. Selisih waktu antara penjualan dan penerimaan kas inilah yang menjadi tantangan utama dalam pengelolaan working capital. Sehingga konsep penting yang harus dipahami management adalah Cash Conversion Cycle. Semakin lama perusahaan mengubah penjualan menjadi cash, semakin besar kebutuhan modal kerja yang harus disediakan. Piutang/Account Receivable menjadi salah satu komponen terbesar yang menentukan kecepatan cash conversion. Apa Itu Account Receivable Risk? Account Receivable adalah aset karena merepresentasikan hak perusahaan untuk menerima pembayaran dari customer. Namun aset tersebut dapat berubah menjadi risiko ketika tidak dikelola dengan disiplin. Risiko utama meliputi: 1. Aging Receivable Semakin Panjang Piutang 30 hari dapat berkembang menjadi 90 hari, 180 hari, bahkan lebih dari satu tahun. Semakin lama outstanding, semakin tinggi risiko customer mengalami masalah keuangan, pembayaran tertunda, dan kemungkinan write-off meningkat. 2. Collection Process Tidak Efektif Banyak perusahaan memiliki proses penjualan yang kuat, tetapi tidak memiliki proses collection yang sama kuat. Sales berhasil mendapatkan order. Namun perusahaan gagal mendapatkan cash tepat waktu. DSO: Indikator Kesehatan Account Receivable DSO atau Days Sales Outstanding adalah indikator yang menunjukkan rata-rata waktu yang dibutuhkan perusahaan untuk menerima pembayaran dari customer. DSO = (Account Receivable ÷ Credit Sales) × Number of Days Interpretasi sederhana: 30 Hari Collection Sehat Menunjukkan collection relatif sehat sesuai kebijakan kredit. 90 Hari Perlu Perhatian Cash mulai tertahan dan membutuhkan perhatian management. 180 Hari Tekanan Modal Kerja Tekanan working capital semakin meningkat. 365 Hari+ Risiko Tinggi Risiko impairment dan piutang tidak tertagih meningkat signifikan. Namun, standar DSO harus melihat konteks industri, karakter customer, serta kebijakan kredit perusahaan. Penyebab Account Receivable Tidak Terkendali People Problem Masalah sering muncul ketika tidak ada ownership yang jelas. Sales hanya fokus mengejar revenue. Finance hanya melakukan follow-up administratif. Process Problem Beberapa kelemahan umum antara lain credit approval tidak disiplin, collection procedure tidak standar, reminder masih manual, dispute invoice tidak memiliki SLA, dan escalation process tidak berjalan. System Problem Tanpa teknologi yang tepat, management kehilangan visibility. Governance Problem Tanpa governance, piutang mudah menjadi masalah berulang. Indikasinya adalah credit policy tidak diperbarui, overdue customer tetap diberikan penjualan baru, dan KPI collection tidak menjadi perhatian management. Internal Audit dan Data Analytics: Dari Pemeriksaan Kepatuhan Menuju Cash Improvement Internal audit modern tidak hanya mencari kesalahan. Internal audit harus menjadi strategic partner untuk menemukan peluang peningkatan bisnis. Melalui AR analytics, perusahaan dapat memahami pola pembayaran customer, tren overdue, efektivitas collection, penyebab dispute, customer dengan risiko tinggi, serta hubungan antara sales growth dan cash realization. Pendekatan data-driven membantu management mengambil keputusan berdasarkan fakta, bukan asumsi. TUREDO’S WAY: Turning Receivable Risk into Cash Acceleration Turedo Consulting menghadirkan pendekatan transformasi Account Receivable melalui framework TUREDO’S WAY sebagai Gain Creator Framework untuk membantu perusahaan mengubah piutang menjadi sumber percepatan cash. 01 Diagnose — Memahami Kondisi Aktual Account Receivable Tahap pertama adalah mengetahui kondisi sebenarnya melalui AR Health Assessment, sehingga management mendapatkan gambaran jelas mengenai area risiko dan peluang improvement. 02 Design — Membangun Strategi Collection yang Lebih Efektif Turedo membantu membangun credit policy improvement, collection strategy, escalation matrix, ownership model, dan KPI collection, agar setiap fungsi memahami tanggung jawab terhadap cash conversion. 03 Digitize — Meningkatkan Visibility dan Control Transformasi digital sangat membantu perusahaan. Data berubah menjadi keputusan. Keputusan berubah menjadi tindakan. 04 Drive Improvement — Mendorong Implementasi dan Perubahan Perilaku Karena sistem terbaik tetap membutuhkan disiplin eksekusi. 05 Sustain — Membentuk Governance Berkelanjutan Perbaikan harus menjadi budaya. Mengapa Account Receivable Optimization Penting bagi Board? Faster Cash Conversion Cash masuk lebih cepat untuk mendukung operasional. Lower Working Capital Pressure Perusahaan mengurangi kebutuhan modal kerja tambahan. Reduced Bad Debt Risk Risiko piutang tidak tertagih dapat dikendalikan lebih baik. Better Profit Quality Profit menjadi lebih berkualitas karena didukung cash nyata. Stronger Governance Management memiliki kontrol lebih baik terhadap revenue-to-cash journey. How Turedo Consulting Helps Companies Transform Account Receivable Performance Turedo Consulting membantu CEO, CFO, Owner, dan Management Team untuk: Melakukan Account Receivable Diagnostic Mempercepat cash conversion cycle Memperpendek DSO Meningkatkan collection effectiveness Memperkuat credit governance Membangun management dashboard Meningkatkan internal control Jangan hanya mengejar revenue. Pastikan revenue tersebut benar-benar berubah menjadi cash. Transform Your Receivable. Accelerate Your Cash. Turedo Consulting menawarkan Confidential Account Receivable Diagnostic & Working Capital Optimization Consultation untuk perusahaan Anda. Turedo Consulting Strategic Partners in Governance, Growth, Profitability, and Business Resilience. Visit Website +62 815-1078-9999 care@turedoconsulting.com #AccountReceivable #CashConversionCycle #WorkingCapital #DSO #InternalAudit #DataAnalytics #CreditGovernance #CashFlowOptimization #CorporateGovernance #TuredoConsulting In This Article Profit Is Not Cash Account Receivable Risk DSO: Indikator Kesehatan AR Penyebab AR Tidak Terkendali Internal Audit & Data Analytics TUREDO’S WAY Perhatian Board of Directors How Turedo Consulting Helps
Mengungkap Pemborosan Tersembunyi yang Menggerus Profit Perusahaan
Operational Excellence Audit Inefficiency: Mengungkap Pemborosan Tersembunyi yang Menggerus Profit Perusahaan Banyak perusahaan kehilangan profit bukan karena penjualan, tetapi karena inefficiency yang terus berjalan tanpa disadari. ● Operational Audit ● Business Improvement ● Turedo Consulting Operational inefficiency dapat menciptakan hidden cost yang secara perlahan menggerus profit perusahaan. Banyak perusahaan berfokus meningkatkan revenue melalui ekspansi pasar, strategi penjualan, dan pengembangan produk yang brilian. Namun, tidak semua perusahaan menyadari bahwa profitabilitas juga sangat dipengaruhi oleh kemampuan organisasi dalam mengendalikan biaya dan menghilangkan aktivitas yang tidak memberikan nilai tambah. Dalam banyak kasus, perusahaan tidak mengalami masalah karena kurangnya pendapatan, tetapi karena adanya hidden cost yang terus berjalan tanpa disadari. Proses approval yang terlalu panjang, pekerjaan administratif yang berulang, penggunaan sumber daya yang tidak optimal, sistem yang belum terintegrasi, serta kontrol internal yang kurang efektif dapat menciptakan pemborosan operasional yang berdampak langsung terhadap profit perusahaan berkelanjutan tanpa disadari. Bagi Board of Directors (BOD), inefficiency bukan hanya masalah operasional. Inefficiency merupakan: Profitability issue karena mengurangi margin keuntungan. Cost leakage issue karena menciptakan biaya yang tidak terkendali. Governance issue karena menunjukkan kelemahan proses pengendalian. Productivity issue karena sumber daya tidak digunakan secara optimal. Competitiveness issue karena perusahaan bergerak lebih lambat dibanding kompetitor. Pertanyaan strategis yang perlu dijawab oleh manajemen: “Berapa besar biaya perusahaan yang sebenarnya hilang akibat proses yang tidak efisien, aktivitas tanpa nilai tambah, dan kontrol yang belum optimal?” Memahami Inefficiency dan Non-Value Added Activity Dalam konsep Lean Management dan Operational Excellence, setiap aktivitas dalam perusahaan harus memberikan kontribusi terhadap penciptaan nilai. Aktivitas bernilai tambah (value added activity) adalah aktivitas yang secara langsung mendukung kebutuhan pelanggan, meningkatkan kualitas produk atau layanan, serta mendukung pencapaian tujuan bisnis. Sebaliknya, aktivitas tanpa nilai tambah (non-value added activity) adalah aktivitas yang menggunakan waktu, tenaga, dan biaya tetapi tidak memberikan peningkatan nilai yang signifikan. Contohnya: Proses approval yang membutuhkan terlalu banyak tahapan. Input data yang dilakukan berulang kali. Laporan manual yang membutuhkan banyak waktu. Proses pengecekan berulang akibat sistem yang tidak efektif. Perpindahan dokumen antar departemen yang tidak diperlukan. Masalah utama adalah banyak aktivitas tersebut sudah menjadi kebiasaan organisasi. Karena dilakukan setiap hari, pemborosan sering dianggap sebagai bagian normal dari operasional. Padahal, akumulasi pemborosan kecil yang terjadi secara terus-menerus dapat menghasilkan dampak finansial yang besar. Mengapa Pemborosan Operasional Sering Tidak Terlihat oleh Management? Banyak perusahaan memiliki inefficiency, tetapi tidak menyadarinya. Hal ini terjadi karena beberapa faktor. 1. Proses Lama Menjadi Kebiasaan Salah satu tantangan terbesar perusahaan adalah mempertanyakan proses yang sudah berjalan bertahun-tahun. “Memang prosesnya sudah seperti ini.” Sering menjadi penghambat improvement. Padahal, perubahan teknologi, kebutuhan pelanggan, dan dinamika industri membutuhkan proses yang lebih cepat, sederhana, dan fleksibel. 2. Keputusan Belum Berbasis Data Tanpa data analytics, perusahaan hanya melihat dampak akhir. Management mungkin mengetahui bahwa biaya meningkat, tetapi belum mengetahui: Proses mana yang menyebabkan peningkatan biaya. Departemen mana yang memiliki bottleneck. Aktivitas mana yang tidak memberikan nilai tambah. Area mana yang memiliki peluang efisiensi terbesar. Data analytics membantu perusahaan berpindah dari keputusan berbasis asumsi menjadi keputusan berbasis fakta. 3. Fokus Hanya pada Laporan Keuangan Laporan keuangan menunjukkan angka biaya, tetapi tidak selalu menunjukkan penyebabnya. Sebagai contoh: biaya lembur meningkat. Laporan keuangan hanya menunjukkan kenaikan biaya. Namun, audit operasional dapat mengungkap banyak penyebab seperti proses kerja terlalu manual, distribusi pekerjaan tidak seimbang, approval terlalu lambat, sistem belum mendukung produktivitas. Jenis Pemborosan yang Menggerus Profit Perusahaan 01 Process Waste Process waste terjadi ketika proses bisnis terlalu kompleks dan membutuhkan waktu lebih panjang dari yang seharusnya, seperti approval berlapis tanpa analisis risiko, pekerjaan dilakukan berulang, serta terlalu banyak handover antar departemen. Dampaknya: produktivitas menurun, waktu penyelesaian lebih lama, dan biaya tenaga kerja meningkat. 02 Cost Waste Cost waste terjadi ketika perusahaan mengeluarkan biaya yang tidak memberikan nilai optimal. Contohnya pembelian tanpa analisis kebutuhan, penggunaan vendor yang tidak dievaluasi, maintenance cost yang tidak terkendali, dan inventory berlebih. Dampaknya: margin menurun, cash flow terganggu, dan working capital tidak optimal. 03 People Inefficiency Sumber daya manusia merupakan aset penting perusahaan. Namun, tanpa pengelolaan yang tepat, manpower dapat menjadi sumber inefficiency. Contohnya terlalu banyak pekerjaan administratif, alokasi tenaga kerja tidak sesuai kebutuhan, serta aktivitas manual yang seharusnya dapat dilakukan sistem. 04 System Inefficiency Teknologi seharusnya membantu perusahaan bekerja lebih cepat. Namun, sistem yang tidak terintegrasi dapat menyebabkan data tersebar, laporan lambat, keputusan tidak real-time, dan pekerjaan manual meningkat. 05 Control Weakness Kontrol yang lemah meningkatkan risiko pemborosan. Contohnya adalah approval tanpa authority matrix, tidak ada segregation of duties, tidak ada audit trail, dan monitoring hanya dilakukan setelah masalah terjadi. Bagaimana Audit Operasional Mengidentifikasi Hidden Cost? Audit modern tidak hanya mencari kesalahan. Audit modern berfungsi sebagai alat untuk menemukan peluang peningkatan bisnis. 01 Process Walkthrough Memahami bagaimana proses berjalan dari awal sampai akhir untuk menemukan bottleneck, melihat aktivitas tidak bernilai tambah, dan memahami risiko proses. 02 Process Mapping Membuat gambaran lengkap alur kerja untuk mengetahui aktivitas yang tidak diperlukan, proses yang dapat disederhanakan, dan peluang otomatisasi. 03 Data Analytics Data analytics memungkinkan perusahaan menganalisis seluruh populasi transaksi, termasuk transaksi abnormal, pembayaran ganda, pola pembelian, overtime, inventory, dan keterlambatan approval. 04 Root Cause Analysis Audit yang efektif tidak berhenti pada menemukan masalah. Tujuan utama adalah memahami akar penyebab, misalnya biaya lembur meningkat akibat proses manual terlalu banyak, perencanaan manpower tidak optimal, sistem kerja tidak efisien, atau distribusi pekerjaan tidak seimbang. Digital Transformation sebagai Solusi Menghilangkan Waste Digital transformation bukan hanya mengganti sistem lama dengan teknologi baru. Tujuan utama digital transformation adalah menciptakan proses yang lebih cepat, transparan, dan terkendali. 01 Workflow Automation Mengurangi proses approval manual dan meningkatkan kecepatan keputusan. 02 Digital Dashboard Memberikan management informasi real-time mengenai biaya, produktivitas, risiko, dan performance indicator. 03 System Integration Menghubungkan berbagai fungsi bisnis agar data lebih akurat. 04 Automated Monitoring Mendeteksi transaksi atau aktivitas yang tidak sesuai secara lebih cepat. 05 AI-Assisted Analytics Membantu perusahaan menemukan pola risiko dan peluang improvement berdasarkan data. Internal Control yang Kuat untuk Mencegah Pemborosan Berulang Efisiensi tidak cukup hanya dilakukan sekali. Perusahaan membutuhkan sistem kontrol yang menjaga hasil improvement tetap berjalan. Beberapa komponen penting meliputi: Approval matrix Segregation of duties Authority limit Maker-checker process Audit trail KPI monitoring Key Risk Indicator (KRI) Exception reporting
Biaya Lembur Membengkak? Cara Mengidentifikasi dan Mengurangi Overtime Leakage
Insight Biaya Lembur Membengkak? Cara Mengidentifikasi dan Mengurangi Overtime Leakage Turedo Consulting · 8 menit baca Biaya lembur perusahaan terus meningkat? Pertanyaannya bukan hanya berapa besar kenaikannya, tetapi berapa banyak biaya lembur yang sebenarnya dapat dikendalikan atau dihindari. Overtime sering dianggap sebagai persoalan HR dan payroll. Padahal, bagi CEO, CFO, COO, CHRO, dan Board of Directors, biaya lembur yang tidak terkendali dapat menjadi masalah yang lebih luas: profitability, operational efficiency, manpower productivity, internal control, governance, hingga fraud exposure. Masalahnya bukan karena perusahaan melakukan lembur. Dalam kondisi tertentu, overtime memang dibutuhkan untuk menjaga produksi, menyelesaikan proyek, memenuhi permintaan pelanggan, atau menangani kebutuhan operasional yang tidak dapat diprediksi. Masalah muncul ketika management tidak memiliki visibility dan control yang memadai untuk memastikan bahwa setiap biaya lembur benar-benar diperlukan, disetujui, dikerjakan, dicatat secara akurat, produktif, dan memberikan business value. Di sinilah konsep overtime leakage menjadi penting. Apa Itu Overtime Leakage? Overtime leakage adalah bagian dari biaya lembur yang berpotensi terjadi akibat proses yang tidak efisien, kelemahan kontrol, kesalahan administrasi, manpower planning yang kurang optimal, atau aktivitas lembur yang sebenarnya dapat dikendalikan. Overtime leakage tidak selalu berarti fraud. Lembur yang tidak efisien dapat terjadi karena berbagai penyebab, seperti kekurangan manpower, scheduling yang kurang optimal, approval yang terlambat, proses kerja yang tidak efisien, atau tidak adanya validasi antara attendance dan payroll. Karena itu, tujuan audit biaya lembur bukan untuk menghilangkan seluruh overtime. Tujuannya adalah memastikan bahwa lembur yang terjadi benar-benar justified, authorized, accurate, productive, dan aligned dengan business needs. Di Mana Biaya Lembur Bisa Bocor? Kebocoran biaya lembur dapat terjadi sepanjang proses overtime, mulai dari perencanaan hingga payroll. Beberapa kondisi yang perlu menjadi perhatian management antara lain: Approval overtime dilakukan setelah pekerjaan selesai. Proses pengajuan masih menggunakan spreadsheet, form manual, atau komunikasi yang sulit ditelusuri. Attendance, overtime, dan payroll tidak terintegrasi. Tidak terdapat overtime ceiling atau threshold yang jelas. Manpower planning tidak disesuaikan dengan workload aktual. Karyawan atau department tertentu memiliki pola overtime yang jauh lebih tinggi dibandingkan rata-rata. Actual working hours tidak divalidasi secara memadai. Tidak terdapat reconciliation antara overtime claim dan payroll. Management tidak memiliki dashboard atau exception reporting untuk memantau overtime secara berkala. Satu transaksi mungkin terlihat kecil. Namun, ketika pola tersebut terjadi pada ratusan atau ribuan transaksi setiap bulan, dampaknya terhadap manpower cost dan profitability dapat menjadi material. Overtime Bukan Sekadar Masalah HR Peningkatan biaya lembur sering kali langsung diarahkan kepada HR. Padahal, overtime dapat mencerminkan masalah yang lebih luas di dalam organisasi. Misalnya, department tertentu terus melakukan overtime karena kekurangan tenaga kerja. Secara administratif, lembur tersebut mungkin sudah disetujui dan dibayarkan dengan benar. Namun, jika kondisi tersebut terjadi terus-menerus selama berbulan-bulan, management perlu bertanya: Apakah overtime masih merupakan solusi yang efisien, atau perusahaan sebenarnya memiliki masalah manpower planning? Hal yang sama berlaku ketika overtime meningkat karena proses kerja yang tidak efisien, scheduling yang kurang tepat, atau productivity yang tidak optimal. Dengan demikian, overtime management seharusnya dilihat sebagai bagian dari operational efficiency dan cost management, bukan hanya payroll administration. Audit Biaya Lembur Harus Berbasis Data Pada organisasi dengan volume transaksi yang besar, pemeriksaan manual terhadap satu per satu transaksi overtime memiliki keterbatasan. Dengan data analytics, perusahaan dapat menganalisis populasi transaksi yang jauh lebih luas untuk menemukan pola, anomaly, dan potential leakage. Data yang dapat dianalisis antara lain: Employee master data Attendance Overtime request dan approval Payroll Shift schedule Department dan cost center Overtime budget Data output operasional yang relevan Analisis dapat dilakukan berdasarkan employee, department, supervisor, lokasi, shift, periode, maupun cost center. Pendekatan ini membantu management berpindah dari sekadar mengetahui berapa biaya lembur yang terjadi, menjadi memahami mengapa biaya tersebut terjadi dan bagian mana yang dapat dioptimalkan. Bagaimana Overtime Cost Diagnostic Dilakukan? Pendekatan diagnostic dapat dimulai dengan beberapa tahapan sederhana. 1IdentifyMengumpulkan dan memetakan data overtime, attendance, payroll, manpower, budget, serta data operasional yang relevan. 2AnalyzeMencari pola overtime berdasarkan employee, department, supervisor, periode, shift, dan cost center. 3DiagnoseMengidentifikasi root cause di balik overtime yang tinggi — apakah disebabkan oleh manpower shortage, scheduling, productivity, process inefficiency, control weakness, atau faktor lainnya. 4QuantifyMengukur financial impact dan memperkirakan potential saving berdasarkan data aktual perusahaan. 5ImproveMerancang perbaikan proses, policy, manpower planning, maupun internal control untuk mengurangi unnecessary overtime. Pendekatan ini membuat internal audit tidak berhenti pada daftar temuan, tetapi menghasilkan insight yang dapat digunakan management untuk mengambil keputusan. Dari Audit Menuju Digital Overtime Control Control yang baik tidak hanya dilakukan setelah overtime terjadi. Perusahaan dapat membangun Digital Overtime Control Framework yang mencakup tiga tahap. Before Overtime Manpower planning Business justification Budget checking Digital pre-approval Approval matrix Overtime ceiling During Overtime Attendance validation Actual working-hour verification Supervisor monitoring Automated threshold alerts After Overtime Payroll reconciliation Output validation Exception reporting Management analytics Continuous monitoring Dengan digital workflow, proses dapat bergerak dari: Detect → Diagnose → Redesign → Digitize → Control → Monitor → Optimize Tujuannya bukan sekadar mengganti form manual menjadi aplikasi, tetapi membangun internal control yang lebih preventif, transparent, measurable, dan traceable. Apakah Biaya Lembur Bisa Dikurangi 30–50%? Potensinya dapat ada, tetapi tidak dapat dijanjikan untuk setiap perusahaan. Besarnya potential saving bergantung pada baseline overtime cost, tingkat leakage, unnecessary overtime, control gap, kualitas manpower planning, operational requirements, serta disiplin implementasi improvement. Sebagai ilustrasi, jika perusahaan memiliki annual overtime cost sebesar Rp20 miliar: Ilustrasi Simulasi Penghematan Penghematan 20% Rp4 Miliar Penghematan 30% Rp6 Miliar Penghematan 50% Rp10 Miliar Angka tersebut merupakan simulasi, bukan guaranteed saving. Actual financial benefit harus ditentukan melalui diagnostic dan analisis data perusahaan. Jangan Langsung Menambah Budget. Temukan Dulu Kebocorannya. Ketika biaya lembur meningkat, menambah budget bukan selalu solusi. Jika penyebabnya adalah manpower planning yang kurang optimal, budget tambahan hanya akan membiayai masalah yang sama. Jika penyebabnya adalah control weakness, menambah budget tidak memperbaiki proses. Jika penyebabnya adalah operational inefficiency, perusahaan hanya akan membayar lebih mahal untuk mempertahankan proses yang sama. Karena itu, management perlu menjawab tiga pertanyaan: Apa yang menyebabkan biaya lembur meningkat? Berapa bagian dari overtime cost yang benar-benar diperlukan? Berapa bagian yang sebenarnya dapat dikendalikan? Bagaimana Turedo Consulting Membantu? Turedo Consulting membantu Board dan Management melakukan diagnostic dan improvement terhadap biaya lembur melalui pendekatan yang menggabungkan internal audit, data analytics, process improvement,
Efficiency through Digital Transformation
Challenge: High manual workload and inaccuracies in operational data. Intervention: Executed ERP automation for production and costing modules while ensuring precise budget alignment. Result: Reduced manual workload by 20-30% with forecasting accuracy reaching 98%.
Governance Enhancement & Risk Mitigation (Conglomerate Group)
Challenge: High frequency of recurring audit findings and significant financial risk exposure within a strategic forestry business unit. Intervention: Executed a comprehensive risk assessment and modernized the internal control framework. Result: Mitigated financial risk exposure by 15% within one year and achieved a 35% Year-on-Year (YoY) reduction in recurring audit findings.
Cash Flow & Working Capital Optimization
Challenge: Sluggish receivables cycles and inefficient inventory turnover. Intervention: Led the optimization of the Accounts Receivable (AR) cycle and enforced rigorous inventory management protocols. Result: Reduced Days Sales Outstanding (DSO) by 15 days and accelerated inventory turnover by 35%.
Profit Margin Transformation
Chemical Manufacturing Sector Challenge: Stagnant gross margins and a lack of granular profitability analysis per product. Intervention: Overhauled financial strategies and conducted detailed product/regional profitability analysis in collaboration with the Board of Directors. Result: Successfully increased gross margins by 5-10% and consistently maintained production variance below 5% through the implementation of Standard Costing.